營收只有 Tesla 六分之一,估值卻更高:SpaceX 的 1.5 兆美元憑什麼?
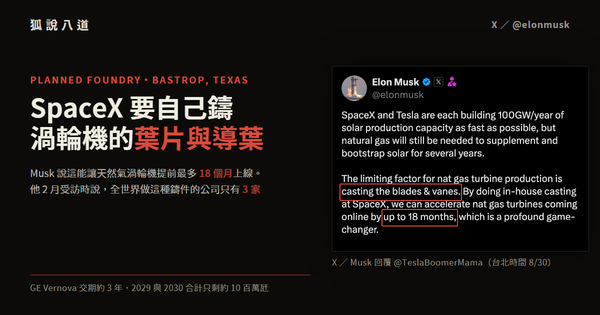
過去一週,關於 SpaceX 的新聞突然密集出現。1 月 29 日,路透社報導 SpaceX 正與 xAI 洽談合併,馬斯克在 X 上回了一個「Yeah」。隔天,路透社又獨家揭露 SpaceX 從未公開過的財務數據,80 億美元的 EBITDA、1.5 兆美元的 IPO 估值。同一時間,SpaceX 向美國聯邦通信委員會(FCC)申請發射 100 萬顆衛星,目的是建造太空 AI 數據中心。
這些新聞看起來各自獨立,但串在一起只說明一件事:馬斯克正在為史上最大的 IPO 鋪路。
80 億美元利潤,這個數字代表什麼?
先看路透社揭露的核心數據:SpaceX 去年營收 150 至 160 億美元,EBITDA 約 80 億美元。
EBITDA 是「息稅折舊攤銷前盈餘」,用白話說就是扣掉營運成本後、還沒扣利息和折舊的利潤。對於 SpaceX 這種重資產公司來說,火箭、衛星、發射設施的折舊很高,實際淨利潤可能在 40 到 50 億美元之間。
但真正驚人的是利潤率。80 億 EBITDA 除以 155 億營收,大約是 50%。這個數字在任何產業都屬頂尖,作為對比,Apple 的營業利潤率約 30%,Google 約 25% 到 30%,傳統航太公司如波音、洛克希德馬丁通常只有個位數。
SpaceX 能做到這個利潤率,關鍵在 Starlink。根據路透社 2026 年 1 月報導,Starlink 佔 SpaceX 營收的 50% 到 80%。這意味著 SpaceX 已經不只是「火箭公司」,而是全球最大的衛星網路營運商。火箭發射反而是次要收入,約 9,600 顆在軌衛星、超過 920 萬付費用戶的規模效應正在發揮作用。
1.5 兆美元有多貴?四家公司估值比較
銀行估計 SpaceX 能以 1.5 兆美元估值上市,募資超過 500 億美元。這會是人類史上最大的 IPO。
但 1.5 兆美元到底有多貴?把 SpaceX 跟台積電、NVIDIA、Tesla 放在一起比較,你會發現一個有趣的現象。
| 指標 | 台積電 | NVIDIA | Tesla | SpaceX(估計) |
|---|---|---|---|---|
| 營收 | ~1,220 億美元 | ~1,300 億美元 | ~950 億美元 | ~155 億美元 |
| 淨利潤 | ~550 億 | ~720 億 | ~38 億 | ~40-50 億(估) |
| 市值/估值 | ~1.5 兆 | ~4.5 兆 | ~1.6 兆 | 1.5 兆 |
| P/E | ~30x | ~48x | ~300-400x | ~300-375x |
| 淨利率 | ~45% | ~55% | ~4% | ~30%(估) |
註:市值數據截至 2026 年 1 月底;SpaceX 財務數據基於路透社 2026 年 1 月 30 日報導推算。
台積電和 NVIDIA 是「正常」的高估值科技股,P/E 在 30 到 50 倍之間。然後是 Tesla 和 SpaceX,兩家都是 P/E 300 倍以上的瘋狂估值。
但這兩個 300 倍的含義完全不同。
Tesla 的 P/E 飆到 300 倍,是因為 2025 年獲利暴跌 46%。根據最新財報,Tesla 全年營收 948 億美元,淨利潤只剩 38 億美元,淨利率從兩年前的 15% 跌到 4%。股價沒跌多少,獲利卻腰斬,P/E 自然被動飆高。
SpaceX 的 P/E 300 倍,則是銀行主動定價出來的。他們看到 50% 的 EBITDA 利潤率,看到 Starlink 的成長曲線,看到太空 AI 數據中心的故事,然後說:這家公司值 1.5 兆。
同樣都是 P/E 300 倍,一個是「被打到這個價位」,一個是「主動喊到這個價位」。
更關鍵的是獲利能力。SpaceX 淨利率估計約 30%,Tesla 只剩 4%。SpaceX 營收只有 Tesla 的六分之一,但淨利潤差不多。換句話說,SpaceX 每賺 1 美元營收能留下 30 美分利潤,Tesla 只能留下 4 美分。
為什麼差這麼多?競爭格局。
Tesla 正面臨 BYD、小米、傳統車廠的全面競爭與電動車銷量下滑的現實,自動駕駛、無人計程車、機器人的故事線仍等待醞釀或爆發,SpaceX 則是另一個世界,獵鷹 9 號商業發射市佔率超過 60%,Starlink 衛星數量是競爭對手的數十倍,可重複使用火箭技術領先對手 5 到 10 年。
Tesla 的故事是「激烈競爭下的守城」,SpaceX 的故事是「壟斷者的擴張」。同樣的估值倍數,底層邏輯完全不同。
IPO 造勢三部曲
回到開頭的問題:為什麼這些新聞同時出現?
第一步:與 xAI 合併傳聞
路透社報導 SpaceX 正與 xAI 洽談合併,馬斯克在 X 上回應「Yeah」。這是技術整合,SpaceX 有火箭、有 Starlink 衛星網路,xAI 有 Grok 大型語言模型。合併後的故事是:用 Starship 發射太空 AI 數據中心,用 Starlink 提供全球連線,用 xAI 的模型提供算力。
這個敘事把 SpaceX 從「太空公司」升級為「太空 AI 基礎設施公司」。
第二步:100 萬顆衛星申請
SpaceX 向 FCC 申請發射 100 萬顆衛星,用於建造太陽能供電的太空 AI 數據中心。根據申請文件,這些衛星將「直接利用近乎恆定的太陽能,實現變革性的成本和能源效率」。
目前 SpaceX 在軌衛星約 9,600 顆,100 萬顆是現有規模的 100 倍以上。這個數字本身就是一個訊號:我們的野心遠超現有業務。
第三步:財務數據曝光
SpaceX 從不公開財務數據,這次透過「消息人士」讓路透社獨家報導,時機點剛好在 IPO 前。80 億美元 EBITDA、50% 利潤率、Starlink 佔營收過半,這些數字都在告訴潛在投資人:我們已經是一家高度獲利的公司,不是還在燒錢的新創。
三步棋連在一起,構成了一個完整的 IPO 敘事:「我們是太空 AI 基礎設施的壟斷者,現在已經獲利,未來還有百倍成長空間。」
1.5 兆估值的底氣與風險
底氣
技術壟斷:可重複使用火箭領先對手 5 到 10 年,約 9,600 顆衛星的規模競爭者根本追不上。
垂直整合:自己造火箭、自己發射、自己營運網路。台積電只做代工,NVIDIA 還要靠台積電製造,SpaceX 什麼都自己來。
政府關係:馬斯克目前與川普政府關係密切,SpaceX 拿下大量政府合約,包括軍用級的 Starshield 衛星網路。
成長預期:Starlink 用戶從 0 到超過 920 萬只花了 5 年,Direct-to-Device(手機直連衛星)市場才剛開始,Starship 商業化後發射成本可能再降 10 倍。
風險
估值過高:P/E 300 倍以上,即使成長故事成真,股價也可能已經反映了未來 10 年的預期。
監管風險:馬斯克與政府關係密切是雙面刃,政權更迭後可能面臨反壟斷或國安審查。100 萬顆衛星的 FCC 申請審批時程難以預測,過去 FCC 曾暫緩批准部分二代衛星申請,類似延遲可能影響擴張計畫。
技術風險:Starship 尚未商業化,試射仍在進行中,太空 AI 數據中心更是未經驗證的概念,人們的意見兩極。
單一人物風險:整個帝國建立在馬斯克一人身上,他同時經營 Tesla、SpaceX、xAI、X、Neuralink、The Boring Company,注意力分散是實際問題,這件事在他與川普分合的關係上可見一斑。
當火箭公司變成 AI 公司
如果用傳統估值框架看,SpaceX 1.5 兆美元估值確實很貴,P/E 是台積電的 10 倍以上,是 NVIDIA 的 6 倍以上。
但投資人買的是未來:太空基礎設施的壟斷地位、馬斯克的執行力溢價、以及「太空 AI 基礎設施」這個新故事。
台積電和 NVIDIA 是「已經證明自己」的公司,SpaceX 是「正在證明自己」的公司。1.5 兆估值反映的是這個差異,也是這場 IPO 造勢的核心邏輯。
至於這個估值合不合理,只有時間能證明。但可以確定的是,這將是 2026 年最值得關注的 IPO,沒有之一。
相關資料:
路透社獨家報導:SpaceX IPO 財務數據
https://www.reuters.com/
TechCrunch:SpaceX 獲 FCC 批准增加 7,500 顆衛星
https://techcrunch.com/2026/01/10/spacex-gets-fcc-approval-to-launch-7500-more-starlink-satellites/
Engadget:SpaceX 申請 100 萬顆 AI 衛星
https://www.engadget.com/science/space/spacex-wants-to-launch-a-constellation-of-a-million-satellites-to-power-ai-needs-175607771.html
TechCrunch:SpaceX、Tesla、xAI 合併傳聞
https://techcrunch.com/2026/01/29/elon-musk-spacex-tesla-xai-merger-talks-ipo-reuters/
Bloomberg:SpaceX 考慮與 Tesla 或 xAI 合併
https://www.bloomberg.com/news/articles/2026-01-29/elon-musk-s-spacex-is-said-to-consider-merger-with-tesla-or-xai
免責聲明:本文僅為資訊整理與分析,不構成投資建議。文中估值數據為根據公開資訊推算,SpaceX 實際財務數據以其 IPO 招股書為準。